【船橋市版】事業を営んでいた親の不動産を相続し、売却した事例
船橋市において「事業を営んでいた親の不動産を相続し、売却」するまでを事例形式で3つご紹介します。
※実際の関係者や物件が特定できないように、複数の事実を改変・翻案してまとめた内容になります。
- TOP
- 【船橋市版】事業を営んでいた親の不動産を相続し、売却した事例
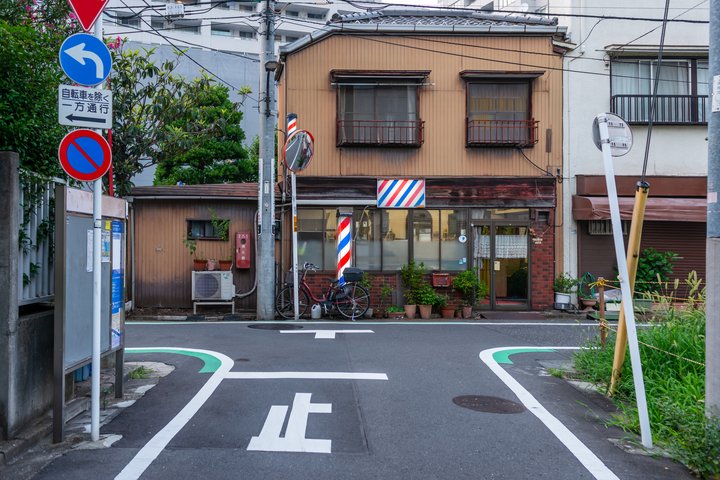
1. 習志野市にお住まいのK様が、「父が営んでいた理容店の店舗付き住宅を、事業の手続きと合わせて売却できた事例」
お客様の相談内容
売却物件 概要
※表は左右にスクロールして確認することができます。
| 所在地 | 船橋市宮本 | 種別 | 店舗付き住宅(一戸建て) |
|---|---|---|---|
| 土地面積 | 99.20m² | 建物面積 | 108.45m²(うち店舗42.10m²) |
| 築年数 | 49年 | 成約価格 | 2,980万円 |
| 間取り | 1階店舗/2階3DK | その他 | 木造2階建て/昭和52年築 |
相談にいらしたお客様のプロフィール
お客様は習志野市にお住まいの60代、K様です。
お父様が亡くなり(お母様は数年前に他界)、船橋市宮本にある店舗付き住宅を相続されました。
お父様は1階で40年以上理容店を営み、2階で一人暮らしをされていました。体調を崩されてからも予約のお客様だけは受け続け、亡くなる直前までお店に立っておられたそうです。
K様は習志野市にご自宅があり、理容の仕事を継ぐ予定もありません。
相続の手続きを進める中で、K様は、お父様が個人事業主として毎年確定申告をしていたことを知りました。
お店を閉めるには、家の相続とは別に「事業」の手続きが必要だと分かったものの、何をいつまでに出せばよいのか見当がつきません。
さらに、インターネットで調べると、相続した空き家を売ると「3,000万円の特別控除」が使えるという情報が出てきました。
ただ、店舗として使っていた部分がある家でも対象になるのかは、分かりやすく書かれた情報が見つかりませんでした。
「お店の手続きを放っておいたらどうなるのか」「店舗付きの古い家を買う人はいるのか」「税金の特例は使えるのか」と不安が重なり、不動産会社へ相談することにしました。
解決したいトラブル・課題
父が営んでいた理容店の店舗付き住宅を、事業の手続きと税金の扱いを確認しながら売却する方法を知りたい。
不動産会社の探し方・選び方
K様は船橋市内の不動産会社をインターネットで検索し、その中で
- 代表が公認会計士・税理士・宅地建物取引士の資格を持ち、売却だけでなく税務相談までトータルでサポートしていると書かれていた
- 代表自らが相談受付から手続きに関するアドバイスまで対応すると明記されており、お店の手続きと家の売却をまとめて一人に相談できそう
上記2点が決め手となったPresident's Agentに相談することにしました。
K様の「トラブル・課題」の解決方法
K様は「父の店の手続きと家の売却について、何から手を付ければよいのか分からない」と相談にいらっしゃいました。
弊社ではまず、お父様の確定申告書の控えをご用意いただき、お店の状況を確認しました。
お父様は従業員のいない個人経営で、消費税の申告も必要のない状況だったため、本事例で主に必要となる手続きは、税務署への2つと保健所への1つの、あわせて3つでした。
そのうえで、家の売却より先に期限が来る「お店の手続き」からご説明しました。
1.個人事業主が亡くなったら、まず済ませたい主な手続き
家の相続とは別に、お店(事業)にも期限のある手続きがあります。
売却の準備と並行して進めておくと、あとで慌てずに済みます。
※表は左右にスクロールして確認することができます。
| 手続き | 期限の目安 | 内容 |
|---|---|---|
| ① 廃業届 | 死亡した年分の所得税の確定申告期限まで(準確定申告と同じく、亡くなったことを知った日の翌日から4か月以内) | お店を閉めたことを、相続人が税務署へ届け出る |
| ② 準確定申告 | 亡くなったことを知った日の翌日から4か月以内 | 亡くなった年の1月1日から亡くなった日までの所得を、相続人が税務署へ申告する |
| ③ 理容所の廃止届 | 理容所を廃止したら速やかに | お店(理容所)を廃止したことを、相続人が船橋市保健所へ届け出る |
K様から正式に売却のご依頼をいただき、まず期限のあるお店の手続きから進めました。
代表(公認会計士・税理士)が書類の書き方と進め方をご説明し、K様は税務署への廃業届の提出と準確定申告、保健所への理容所の廃止届を、それぞれ期限までに済ませることができました。
2.店舗付き住宅でも「空き家の3,000万円特別控除」は使える?
店舗付き住宅でも、「空き家の3,000万円特別控除」を使うことはできます。
ただし対象になるのは、住まいとして使っていた部分だけです。使える範囲と条件を、売り出す前に確認しておくことが大切です。
※表は左右にスクロールして確認することができます。
| ポイント | 内容 | この物件では |
|---|---|---|
| ① 使えるのは住まいの部分 | 店舗として使っていた部分は対象外 | 面積をもとに住まいと店舗を分け、住まいの部分に適用 |
| ② 相続後は使わずに売る | 相続後にお店や賃貸、住まいとして使うと対象外 | お店は再開せず、空き家のまま売却 |
| ③ 古い家は取り壊しなどが必要 | 昭和56年5月31日以前の家が対象。耐震リフォームか取り壊しが必要(買主が売却後に取り壊す形も可) | 古家付き土地として売り出し、買主が期限までに取り壊す条件で契約 |
このほかにも売却価格や売却時期などの条件があり、船橋市から「被相続人居住用家屋等確認書」の交付を受ける必要があります。
弊社では、条件に当てはまるかの確認から必要書類の準備まで、売却と並行してサポートしました。
3.「結果」
建物は築49年と古く、1階が店舗の造りのままでは住まいとして使いにくいため、古家付き土地として売り出しました。
宮本は京成本線の大神宮下駅が徒歩圏にあり、住宅を建てたい方からの需要が見込めるエリアです。
売り出しから約4か月で、近隣で新築住宅の建築を検討していた40代のご夫婦から申し込みがあり、2,980万円で成約。
売買契約では、買主が売却の翌年2月15日までに建物を取り壊すことを取り決め、その後、期限内に取り壊しが完了したことも確認しています。
翌年の確定申告では、船橋市の確認書などの必要書類をそろえ、住まいの部分について特例を適用しました。
K様は、「父の店のことと家のことが頭の中でごちゃごちゃになっていましたが、期限の早い順に一つずつ教えてもらえて、落ち着いて進められました。お店の手続きから税金の特例まで、一つの窓口で相談できたのが本当に心強かったです」とお話しくださいました。
2. 東京都江戸川区にお住まいのM様が、「父が経営していた会社名義の倉庫兼事務所を売却し、会社を閉じる道筋をつけられた事例」
お客様の相談内容
売却物件 概要
※表は左右にスクロールして確認することができます。
| 所在地 | 船橋市栄町 | 種別 | 倉庫兼事務所(土地・建物) |
|---|---|---|---|
| 土地面積 | 198.35m² | 建物面積 | 165.60m² |
| 築年数 | 38年 | 成約価格 | 3,350万円 |
| 間取り | 1階倉庫/2階事務所 | その他 | 鉄骨造2階建て/会社名義 |
相談にいらしたお客様のプロフィール
お客様は東京都江戸川区にお住まいの50代、M様です。
お父様が亡くなり(お母様は数年前に他界)、一人娘であるM様が、お父様が経営していた内装工事の会社の株式をすべて相続されました。
会社は従業員のいない小さな会社で、お父様が体調を崩されてからは新しい仕事を受けておらず、事業は止まっている状態でした。
船橋市栄町にある倉庫兼事務所には、工具や資材が置かれたままです。
M様は会社員として働いており、会社を継ぐつもりはありません。
「倉庫を売って、会社も閉じたい」と考えましたが、登記簿を取ってみると、倉庫兼事務所の名義はお父様個人ではなく会社でした。
さらに、会社の決算書には「役員借入金」という項目があり、お父様が会社にお金を貸していたことも分かりました。
「父の会社の不動産を、私が売ることはできるのか」「社長がいない会社で、誰が売却の手続きをするのか」「父が会社に貸したお金はどうなるのか」と分からないことばかりで、不動産会社に相談することにしました。
解決したいトラブル・課題
父が経営していた会社名義の倉庫兼事務所を売却し、会社を閉じるまでの進め方を知りたい。
不動産会社の探し方・選び方
M様は物件のある船橋市内の不動産会社をインターネットで探し、その中で
- 事業内容に「事業承継コンサルティング」を掲げ、事業承継問題の解決にも対応可能と書かれていた
- 代表が公認会計士・税理士の資格を持っており、会社の決算書の内容まで踏まえて相談に乗ってもらえそうだと思った
上記2点が決め手となったPresident's Agentに問い合わせてみることにしました。
M様の「トラブル・課題」の解決方法
弊社はまず、会社の登記事項証明書と直近3期分の決算書を拝見しました。
その結果、会社には倉庫兼事務所のほかに目立った財産がないこと、お父様が会社に貸したお金(役員借入金)が約1,150万円残っていることが分かりました。
そのうえで、会社名義の不動産を売るときの考え方を、順を追ってご説明しました。
1.会社名義の不動産を売る前に、確認したい3つのこと
※表は左右にスクロールして確認することができます。
| 確認すること | 確認の方法 | 分かること |
|---|---|---|
| ① 不動産の名義 | 不動産の登記簿 | 会社名義なら会社の財産。売主は会社になる |
| ② 会社の代表者 | 会社の登記簿 | 会社を代表して売買契約を締結できる代表者が不在の場合は、新たな代表者を選任するなどの手続きが必要 |
| ③ 父と会社のお金の貸し借り | 会社の決算書 | 父が会社に貸したお金は、父の相続財産として相続人が引き継ぐ |
会社名義の不動産は、相続人が直接売ることはできません。
M様が相続したのは、不動産そのものではなく、会社の株式と、お父様が会社に貸していたお金を返してもらう権利です。
今回のケースでは、まず会社の機関設計や定款などを確認したうえで、新たな代表者を選任し、必要な変更登記を済ませます。その後、会社を売主として不動産の売却を進めることができます。
また、会社に貸したお金は相続税の計算にも含まれるため、売却代金から返してもらえるかどうかもあわせて確認しておくことが大切です。
不動産の売却、貸したお金の返済、会社を閉じる手続きまで、全体の順番を先に決めておくと迷わずに進められます。
2.「結果」
M様から正式に売却のご依頼をいただき、まずM様が代表取締役に就任して変更登記を済ませたうえで、会社を売主として売却を進めました。
栄町は工場や倉庫が集まる地域で、事業用の物件を探す方からの需要が見込めるエリアです。
倉庫内の工具や資材は、売れるものは売却し、残りは処分してから売り出しました。
売り出しから約4か月で、市内で設備工事を営む事業者の方から「資材置き場と事務所を一か所にまとめたい」と申し込みがあり、3,350万円で成約しました。
会社は売却代金から、M様へ役員借入金約1,150万円を返済しました。
売却にかかる法人税や消費税などの税金、会社を解散・清算するまでの流れについても、代表(公認会計士・税理士)が事前に試算してご説明したため、M様は見通しを持って会社の整理に進むことができました。
M様は、「父の会社のことは何も知らず、自分が何を相続したのかも分かっていませんでした。決算書を一緒に見ながら順番を整理してもらえたおかげで、倉庫の売却も父が貸していたお金の返済も済み、会社を閉じるまでの道筋が見えました」と大変お喜びでした。
3. 船橋市にお住まいのT様が、「父の会社を継ぎ、相続税の納税資金のために実家を期限内に売却できた事例」
お客様の相談内容
売却物件 概要
※表は左右にスクロールして確認することができます。
| 所在地 | 船橋市夏見 | 種別 | 一戸建て |
|---|---|---|---|
| 土地面積 | 132.40m² | 建物面積 | 105.98m² |
| 築年数 | 24年 | 成約価格 | 3,480万円 |
| 間取り | 4LDK | その他 | 木造2階建て/相続開始から約8か月で決済 |
相談にいらしたお客様のプロフィール
お客様は船橋市にお住まいの50代、T様です。
お父様が亡くなり(お母様は数年前に他界)、お父様が経営していた金属加工の会社の株式と、船橋市夏見にあるご実家を相続されました。
T様は長年その会社で専務として働いており、お父様の亡き後は代表取締役に就任して会社を継いでいます。
相続人はT様と妹様の2人で、話し合いの結果、会社を継ぐT様が株式とご実家を、妹様が預貯金を相続することでまとまりました。
ところが、相続税の概算を出してみると、会社の株式の評価が想像以上に高く、T様が納める相続税は手元の預貯金では足りないことが分かりました。
相続税は、原則として亡くなったことを知った日の翌日から10か月以内に、現金で一括して納める必要があります。
「期限までに実家は売れるのか」「急いで売ったら安く買いたたかれるのではないか」「会社の経営と売却の準備を同時にこなせるのか」と不安になり、不動産会社に相談することにしました。
解決したいトラブル・課題
父の会社の株式にかかる相続税を納めるために、相続した実家を申告期限までに売却する方法を知りたい。
不動産会社の探し方・選び方
T様は船橋市内の不動産会社をインターネットで探し、その中で
- 「相続後に売却することで納税資金を確保する」方法を提案していると書かれていた
- 問い合わせ受付は年中無休で、時間外でも連絡してよいと明記されており、会社の仕事をしながらでも相談を進められそうだと思った
上記2点が決め手となったPresident's Agentに相談することにしました。
T様の「トラブル・課題」の解決方法
弊社はまず、相続税の申告期限と概算の納税額をT様と一緒に確認し、売却代金を受け取る決済までに使える期間が約7か月であることを整理しました。
あわせて現地を確認し、夏見は落ち着いた住宅街で、ファミリー層からの需要が見込めるエリアであることをお伝えしました。
そのうえで、相続税の納税資金を準備する方法を整理してご説明しました。
1.相続税の納税資金を準備する3つの方法
相続税は「期限までに現金で納める」のが原則です。手元の現金で足りないときの選択肢を、先に知っておくことが大切です。
※表は左右にスクロールして確認することができます。
| 方法 | 内容 | 注意点 |
|---|---|---|
| ① 相続した不動産を売る | 売却代金で納める | 期限から逆算した売り出し計画が必要 |
| ② 延納(分割で納める) | 税務署の許可を得て、分割で納める | 原則として担保が必要で、利子税もかかる |
| ③ 物納(財産で納める) | 現金で納めるのが難しい場合に、不動産などで納める | 認められるための条件が厳しい |
相続開始からおおむね3年10か月以内の売却なら、取得費加算の特例を使える場合も。
相続した不動産を相続税の申告期限から3年以内に売却した場合、一定の要件を満たせば、納めた相続税の一部を売却時の経費(取得費)に加えられる特例があります。
経費が増える分、売却益にかかる税金を抑えることができます。
なお、「空き家の3,000万円特別控除」は昭和56年5月31日以前に建てられた家が対象のため、築24年のこの実家には使えません。
どの特例が使えるかは物件ごとに異なるため、売り出す前に確認しておくと、手元に残るお金の見通しが立てやすくなります。
2.「結果」
T様から正式に売却のご依頼をいただき、まず遺産分割協議書をもとに、ご実家の相続登記を済ませていただきました。
申告期限から逆算し、売り出しから3か月以内の成約を目標に、船橋市の相場と夏見周辺の取引動向をもとに価格を設定しました。
室内の家財は、T様と妹様が週末を使って整理されました。
弊社とのやり取りは、T様のご都合に合わせて平日の夜や休日を中心に行いました。
売り出しから約2か月半で、市内で住み替えを検討していた30代のご家族から申し込みがあり、3,480万円で成約。
相続開始から約8か月で決済を終え、仲介手数料などの諸費用を差し引いた売却代金で、相続税を期限内に一括で納めることができました。
翌年の確定申告では、特例の要件を満たしていることを確認したうえで取得費加算の特例を適用し、売却にかかる税金も抑えています。
T様から、「会社を守ることで頭がいっぱいで、実家のことは後回しになっていました。期限から逆算して段取りを組んでもらえたので、本業を止めずに納税まで終えられました。President's Agentさんにお任せしてよかったです」とのお言葉をいただきました。
- 【2023年版 総合】船橋市 不動産売却の動向と予測
- 【船橋市版】不動産相続マニュアル 基礎知識と流れ・手続きとコツ
- 【船橋市版】不動産(空き家・実家)売却マニュアル 基礎知識と流れ・手続きとコツ
- 【船橋市版】相続した実家・空き家のおすすめ活用方法5つ
- 【船橋市版】兄弟間の相続トラブルを解決した事例
- 【船橋市版】相続した空き家(一戸建て)を売却・活用した事例
- 【船橋市版】不動産相続に関する悩みを解決した事例
- 【船橋市版】円滑な不動産相続をするための生前対策の事例
- 【船橋市版】不動産相続に関する問題を解決した事例
- 【船橋市版】知識0から相続不動産の活用と売却・買取に取り組んだ事例
- 【船橋市版】相続放棄に関する悩みを解決した事例
- 【船橋市版】相続不動産の「税金」に関する悩みを解決した事例
- 【船橋市版】兄弟間の不動産相続に関する悩みを要望に沿った形で解決した事例
- 【船橋市版】相続の問題・悩みを解決し、マンションを売却した事例
- 【船橋市版】不動産相続や相続手続きのサポートしてもらった事例
- 【船橋市版】相続不動産を査定してもらい、円滑に相続する方法を見出せた事例
- 【船橋市版】生前贈与を選択し、節税対策を行えた事例
- 【船橋市版】相続した価値の低い負動産をスムーズに手放した事例
- 【船橋市版】不動産の相続に関する税金の悩みを不動産会社に相談して解決した事例
- 【船橋市版】相続不動産の確定申告について知識を深められた事例
- 【船橋市版】相続不動産の遺産分割トラブルを解決できた事例
- 【船橋市版】生前対策として終活を行った事例
- 【船橋市版】相続不動産の売却トラブルに関する不安を解消できた事例
- 【船橋市版】相続したアパートの不安や疑問を解決できた事例
- 【船橋市版】相続トラブルを見据えて遺言書を作成した事例
- 【船橋市版】相続後の不動産における税金の悩みを解決できた事例
- 【船橋市版】相続不動産における固定資産税の悩みやリスクを回避・解消できた事例
- 【船橋市版】相続登記の名義に関する悩みを解消した事例
- 【船橋市版】不動産における相続準備を進めた事例
- 【船橋市版】相続した不動産を満足のいく金額で売却できた事例
- 【船橋市版】相続不動産の悩みを買取で一括解決した事例
- 【船橋市版】相続不動産における相続放棄の悩みを解消できた事例
- 【船橋市版】相続不動産の共有名義に関する悩みを解消して売却した事例
- 【船橋市版】地域特性を活かし、相続した実家を早期・高値で売却できた事例
- 【船橋市版】兄弟間のよくあるトラブルを解決して、相続物件を売却できた事例
- 【船橋市版】相続した空き家を更地にして売却した事例
- 【船橋市版】相続した実家の境界・越境・私道の問題を解決して売却した事例
- 【船橋市版】相続した実家の「建物の不具合」の不安を解消して売却した事例
